
Quỹ trái phiếu là loại quỹ đầu tư mà phần lớn tài sản được rót vào trái phiếu, có thể là trái phiếu chính phủ, trái phiếu doanh nghiệp, hoặc kết hợp cả hai. Thay vì tự mua lẻ từng lô trái phiếu (vốn đòi vốn lớn và cần am hiểu sâu), nhà đầu tư mua chứng chỉ quỹ và để đội quản lý quỹ làm thay. Đây là lựa chọn phổ biến cho người muốn thu nhập ổn định hơn cổ phiếu, nhưng vẫn linh hoạt rút tiền hơn gửi tiết kiệm kỳ hạn cố định.
Mình để ý thấy một điều khá buồn cười.
Khi nói đến đầu tư, hầu hết mọi người, kể cả nhiều chứng sĩ lâu năm, thường chỉ nghĩ đến cổ phiếu. Cứ như thể thị trường tài chính chỉ có một cánh cửa duy nhất để vào.
Trái phiếu thì sao? Quỹ trái phiếu thì sao?
Nghe xong là lắc đầu. “Nhàm lắm, lãi bằng gửi ngân hàng thôi.” Hoặc là “phức tạp lắm, không hiểu.”
Mình cũng từng nghĩ vậy. Cho đến khi thị trường cổ phiếu đi qua một giai đoạn rất khó chịu, và mình nhìn lại danh mục, thấy phần nào có quỹ trái phiếu thì ít bị tổn thương hơn hẳn.
Không phải vì nó siêu lợi nhuận. Mà vì nó làm đúng việc của nó.
Bài này mình viết cho ai chưa rõ quỹ trái phiếu là gì, cơ chế ra sao, và trong bối cảnh Việt Nam thì nên nhìn nó thế nào.
Trái phiếu là gì — nhắc nhanh để không nhầm lẫn
Trước khi vào quỹ, cần hiểu sản phẩm gốc đã.
Trái phiếu là một loại công cụ nợ. Tức là khi bạn mua trái phiếu, bạn đang cho vay tiền. Có thể là cho chính phủ (trái phiếu chính phủ), hoặc cho doanh nghiệp (trái phiếu doanh nghiệp). Đổi lại, họ trả lãi định kỳ (gọi là coupon) và hoàn trả vốn gốc khi đáo hạn.
Khác với cổ phiếu, bạn không sở hữu một phần doanh nghiệp. Bạn là chủ nợ.
Nghe thì có vẻ an toàn hơn. Nhưng không phải là không có rủi ro. Phần này mình sẽ nói kỹ sau.
Quỹ trái phiếu là gì và cơ chế hoạt động ra sao?
Quỹ trái phiếu là quỹ đầu tư mà danh mục tài sản chủ yếu gồm trái phiếu. Tỷ lệ cụ thể tùy quy định từng quỹ — thường ít nhất 60–80% tài sản phải là trái phiếu.
Cách hoạt động đơn giản:
- Nhiều nhà đầu tư góp tiền vào quỹ
- Quỹ dùng tiền đó mua một danh mục trái phiếu đa dạng
- Thu nhập từ lãi trái phiếu (coupon) và chênh lệch giá do mua bán trái phiếu được tái đầu tư vào NAV (Net Asset Value — Giá trị tài sản ròng)
- Bạn mua/bán chứng chỉ quỹ trái phiếu tương tự như mua/bán cổ phiếu
Ở Việt Nam, các quỹ trái phiếu chủ yếu hoạt động dưới dạng quỹ mở (open-end fund) — tức là bạn có thể mua hoặc bán chứng chỉ quỹ theo giá NAV mỗi ngày giao dịch. Không cần tìm người đối ứng như mua bán cổ phiếu.
Lưu ý là các giao dịch này phần lớn là các giao dịch thỏa thuận.
Điểm khác biệt lớn so với tự mua trái phiếu:
- Không cần vốn lớn — nhiều quỹ cho phép bắt đầu từ 100.000 đồng trở lên.
- Được quản lý bởi đội chuyên nghiệp, có phân tích tín dụng
- Đa dạng quỹ từ rất nhiều công ty quản lý quỹ phát hành.
- Thanh khoản tốt hơn — muốn rút thì rút, không phải chờ đáo hạn
Các loại quỹ trái phiếu phổ biến ở Việt Nam
Không phải quỹ nào cũng giống nhau. Trong thực tế tại Việt Nam, bạn sẽ gặp một vài dạng chính:
Quỹ trái phiếu thuần Đầu tư chủ yếu vào trái phiếu — có thể là trái phiếu chính phủ (G-bond, Kho bạc Nhà nước) hoặc trái phiếu doanh nghiệp chất lượng cao. Ví dụ: TCBF (Quỹ đầu tư trái phiếu Techcombank) — đây là quỹ mình đang dùng, vận hành trong hệ sinh thái TCBS, khá tiện nếu bạn đã có tài khoản Techcombank.
Quỹ trái phiếu hỗn hợp Kết hợp trái phiếu và một phần cổ phiếu (<20–30%). Biến động cao hơn quỹ thuần, nhưng tiềm năng sinh lời cũng cao hơn. Ví dụ: TCFF (Quỹ đầu tư linh hoạt Techcombank) — dạng quỹ này phù hợp hơn với ai chấp nhận dao động nhiều hơn một chút.

Quỹ từ các tổ chức khác Ngoài hệ sinh thái Techcombank, mình cũng hay tham khảo VCBFFIF — quỹ trái phiếu do VCBF (liên kết Vietcombank) quản lý. Một lựa chọn đáng xem xét nếu bạn muốn phân tán ra ngoài một hệ sinh thái.
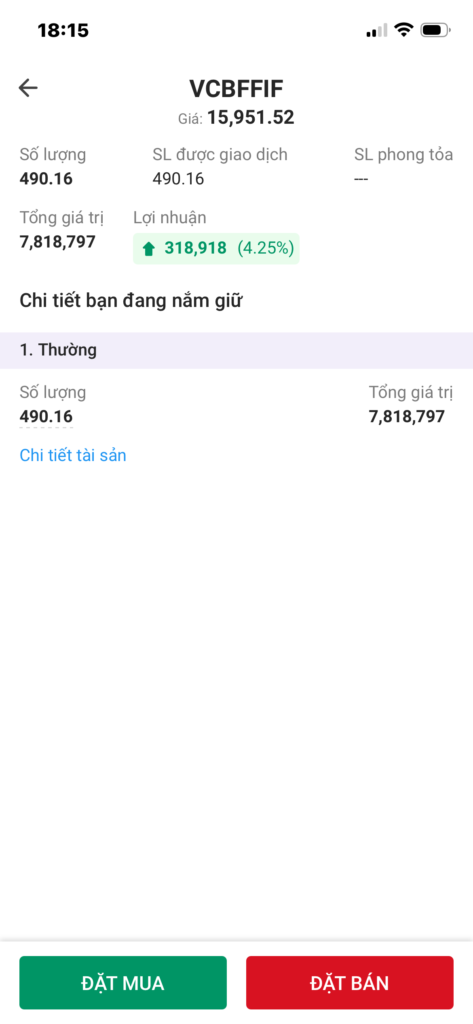
Mình thì mua trực tiếp các quỹ nói trên tại App của TCBS luôn. Đăng ký mở tài khoản tại đây.
Quỹ thị trường tiền tệ (Money Market Fund) Khác với quỹ trái phiếu thuần về kỳ hạn — đầu tư vào công cụ nợ ngắn hạn dưới 1 năm. Biến động rất thấp, thanh khoản cao. Phù hợp như “chỗ đậu tiền” tạm thời khi chờ cơ hội.
Lợi suất thực tế trông như thế nào?
Câu hỏi mà ai cũng muốn biết.
Thật ra không có con số tuyệt đối — mỗi quỹ khác nhau, mỗi giai đoạn thị trường khác nhau.
Quỹ trái phiếu con số dao động từ 6–9%/năm
Thực tế thời điểm này, so sánh với gửi tiết kiệm kỳ hạn 6–12 tháng tại một số ngân hàng — ví dụ Cake by VPBank đang trả lãi suất 7,2–7,4%/năm, thậm chí có thể cộng thêm hơn 1% tùy theo số tiền gửi vào thì lợi nhuận quỹ trái phiếu không vượt trội, có khi còn kém hơn lãi suất tiết kiệm.
Vậy tại sao bạn vẫn dùng quỹ đầu tư trái phiếu? Câu trả lời nằm ở tính linh hoạt, không phải con số lãi suất. Gửi tiết kiệm kỳ hạn cứng, rút sớm là mất lãi. Quỹ trái phiếu rút lúc nào cũng được — chỉ cần đợi 3–5 ngày làm việc. Tuy nhiên hãy lưu ý phí bán chứng chỉ quỹ, có 1 số quỹ thu phí này theo thời gian nắm giữ: có thể mất từ 0,5 đến 1% nếu bán khi thời hạn nắm giữ dưới 1 năm.
Rủi ro nào cần biết?
Nhiều người nghĩ trái phiếu = an toàn tuyệt đối. Không phải vậy.
Rủi ro lãi suất (Interest Rate Risk)
Khi lãi suất thị trường tăng, giá trái phiếu trong danh mục giảm. NAV quỹ vì thế cũng giảm. Bạn không mất tiền nếu không bán ra — nhưng thấy NAV đỏ vẫn khó chịu.
Rủi ro tín dụng (Credit Risk)
Tổ chức phát hành trái phiếu không trả được nợ. Đây là rủi ro lớn nhất với quỹ đầu tư nhiều vào trái phiếu doanh nghiệp. Mình sẽ nói kỹ hơn ở phần tiếp theo.
Rủi ro thanh khoản (Liquidity Risk)
Thị trường thứ cấp trái phiếu Việt Nam vẫn còn hạn chế so với các nước phát triển. Khi quỹ nhận lệnh rút lớn đồng loạt, đội quản lý có thể gặp khó trong việc bán tài sản ở giá hợp lý.
Rủi ro quản lý
Đội quản lý quỹ cũng có thể đưa ra quyết định sai. Lựa chọn quỹ có đội ngũ uy tín, lịch sử dài, và minh bạch thông tin là quan trọng.
Giai đoạn 2022–2023: bài học không thể bỏ qua
Mình chứng kiến trực tiếp giai đoạn đó. Và thật sự không dễ chịu chút nào.
Thị trường trái phiếu doanh nghiệp Việt Nam năm 2022–2023 rung chuyển vì một vấn đề có tính hệ thống: trái phiếu phát hành riêng lẻ để tài trợ cho bất động sản, không được kiểm soát chặt chẽ, đã được bán rộng rãi cho nhà đầu tư cá nhân.
Khi thị trường BĐS đóng băng, dòng tiền không về được. Rồi các vụ vỡ nợ liên tiếp xảy ra: từ Tân Hoàng Minh đến Novaland (NVL). Nhà đầu tư hoảng loạn, bán tháo hàng loạt để lấy thanh khoản.
Hệ quả: một số quỹ trái phiếu nắm giữ các tài sản đó bị ảnh hưởng nặng. NAV giảm đến 20% trong thời gian ngắn. Thậm chí có quỹ phải tạm dừng cho rút tiền.
Với nhiều nhà đầu tư vốn nghĩ quỹ trái phiếu “an toàn như gửi ngân hàng” — đây là cú sốc thật sự.
Bài học mình rút ra: đọc kỹ danh mục đầu tư của quỹ, không chỉ nhìn tên và lợi suất quảng cáo. Quỹ nào nắm nhiều trái phiếu DN phát hành riêng lẻ, kỳ hạn dài, tập trung vào BĐS — rủi ro cao hơn hẳn dù trên giấy vẫn được gọi là “quỹ trái phiếu”.
Tất nhiên, không phải lúc nào cũng xảy ra khủng hoảng hiếm gặp như vậy.
Quỹ trái phiếu phù hợp với ai?
Không có sản phẩm nào phù hợp với tất cả mọi người. Mình thấy quỹ trái phiếu thường phù hợp nhất với:
Người có mục tiêu ngắn – trung hạn (1–3 năm):
Muốn để dành cho một mục tiêu cụ thể — mua nhà, học phí con, dự phòng khẩn cấp — nhưng không muốn bị khóa tiền như tiết kiệm kỳ hạn dài.
Nhà đầu tư muốn phân bổ tài sản hợp lý
Không nên all-in vào cổ phiếu. Có một phần quỹ trái phiếu trong danh mục giúp giảm biến động tổng thể — đặc biệt khi thị trường cổ phiếu điều chỉnh mạnh.
F0 chưa sẵn sàng cho cổ phiếu
Thay vì để tiền chết trong tài khoản ngân hàng, quỹ trái phiếu là bước đệm để làm quen với khái niệm đầu tư mà không chịu quá nhiều rủi ro ngay từ đầu.
Người muốn dự trữ tiền chờ cơ hội
Mình hay dùng quỹ trái phiếu như 1 dạng giữ tiền tiền trong khi chờ thị trường cổ phiếu có điểm vào hợp lý hơn. Tốt hơn nhiều so với để tiền trong tài khoản thanh toán lãi gần bằng 0.
Tất nhiên bây giờ các công ty chứng khoán đều có sản phẩm để tối ưu sinh lời nhưng thường là hợp tác với bên thứ 3. Như cá nhân mình thì phải tìm hiểu rõ bên thứ 3 là ai, có tin cậy được không? Đây cũng có khác gì công việc thẩm định của ngân hàng khi cấp 1 khoản vay đâu.
Cách mua quỹ trái phiếu tại Việt Nam — thực tế từ A đến Z
Ở Việt Nam hiện tại, có 3 kênh chính:
1. Qua công ty quản lý quỹ hoặc hệ sinh thái tài chính Mình đang dùng TCBS (Techcombank Securities) — mua TCBF và TCFF trực tiếp trên ứng dụng. Thao tác đơn giản, cùng hệ sinh thái với tài khoản ngân hàng Techcombank nên chuyển tiền ra vào rất nhanh. Đây là kênh mình dùng nhiều nhất.
Đăng ký mở tài khoản TCBS.
2. Qua sàn giao dịch quỹ tổng hợp (Fund Supermart) Nền tảng như Fmarket cho phép mua nhiều quỹ từ nhiều công ty quản lý khác nhau — tiện để so sánh.
3. Qua ngân hàng Nhiều ngân hàng phân phối chứng chỉ quỹ của các công ty liên kết. Tiện lợi nhưng phí phân phối đôi khi cao hơn.
Phí cần biết:
- Phí mua (subscription fee): thường 0–1%, một số quỹ miễn phí
- Phí bán (redemption fee): thường giảm theo thời gian nắm giữ — giữ dưới 90 ngày thường bị phí cao hơn
- Phí quản lý (management fee): đã trừ vào NAV hàng ngày — thường 0,5–1,5%/năm với quỹ trái phiếu
Thời gian thanh toán:
- Lệnh mua: T+1 đến T+3
- Lệnh bán: T+3 đến T+5 (tiền về tài khoản ngân hàng)
Cách đọc chỉ số NAV — đừng nhìn vào con số tuyệt đối
Lỗi phổ biến của người mới là thấy NAV = 50.000đ thì nghĩ quỹ “rẻ”, NAV = 200.000đ thì nghĩ “đắt”.
Không phải vậy.
NAV là giá của 1 chứng chỉ quỹ tại một thời điểm. Con số tuyệt đối không có nghĩa gì. Điều quan trọng là NAV tăng trưởng bao nhiêu % theo thời gian.
Ví dụ: NAV quỹ A tăng từ 10.000đ lên 12.000đ trong 1 năm → tăng 20%. NAV quỹ B tăng từ 100.000đ lên 110.000đ → tăng 10%. Quỹ A tốt hơn dù số tuyệt đối nhỏ hơn nhiều.
Khi so sánh quỹ, hãy nhìn vào tỷ suất sinh lời theo năm (annual return) và drawdown (mức độ sụt giảm tối đa từ đỉnh xuống đáy) — hai chỉ số quan trọng nhất.
Quỹ trái phiếu vs. Gửi tiết kiệm — chọn cái nào?
Câu hỏi mình nghe khá nhiều.
Không có câu trả lời tuyệt đối, nhưng tóm gọn lại thế này:
Gửi tiết kiệm có kỳ hạn phù hợp khi bạn biết chắc mình không cần tiền trong thời gian đó, và muốn lãi suất cố định, không biến động. Hiện tại lãi suất tiết kiệm 6–12 tháng của một số ngân hàng đang khá cạnh tranh — Cake by VPBank ở mức 7,2–7,4%/năm, thậm chí có thể cao hơn tùy mức tiền gửi. Con số này không nhỏ.
Quỹ trái phiếu phù hợp hơn khi bạn muốn linh hoạt — có thể rút bất cứ lúc nào (dù cần đợi 3–5 ngày làm việc), và chấp nhận NAV có thể dao động nhẹ trong ngắn hạn.
Thực ra với người có danh mục đủ lớn, hai cái này không loại trừ nhau. Mình thường để một phần tiết kiệm kỳ hạn cho mục tiêu cố định, và một phần quỹ trái phiếu cho phần cần linh hoạt hơn. Bổ sung cho nhau, không phải cạnh tranh nhau.
Những sai lầm phổ biến khi đầu tư quỹ trái phiếu
Nghĩ rằng NAV không bao giờ giảm
Sai. NAV quỹ trái phiếu có thể giảm — đặc biệt khi lãi suất tăng đột ngột hoặc khi có sự kiện tín dụng xấu. Khác với gửi ngân hàng, vốn gốc không được bảo đảm.
Chọn quỹ chỉ vì lợi suất quảng cáo cao
Lợi suất trong quá khứ không đảm bảo lợi suất tương lai. Quỹ trái phiếu DN lãi cao thường đồng nghĩa với rủi ro tín dụng cao hơn — điều này hay bị bỏ qua khi thị trường đang tốt, và chỉ lộ ra khi mọi thứ xấu đi.
Không đọc bản cáo bạch
Bản cáo bạch nói rõ quỹ được phép đầu tư vào loại tài sản nào, tỷ lệ tối đa bao nhiêu. Nếu một quỹ “trái phiếu” được phép đầu tư đến 30% vào cổ phiếu, bản chất rủi ro của nó khác hoàn toàn.
Mua rồi bỏ quên hoàn toàn
Quỹ trái phiếu không đòi hỏi theo dõi hàng ngày, nhưng cũng nên review 3–6 tháng/lần. Xem NAV tăng trưởng so với benchmark, xem có thay đổi trong đội quản lý không, và so sánh với các quỹ cùng loại.
Cần bao nhiêu tiền để bắt đầu?
Ít hơn bạn nghĩ.
Hầu hết quỹ trái phiếu ở Việt Nam cho phép đầu tư từ 100.000đ trở lên.
Không cần đợi có đủ 10–50 triệu mới bắt đầu. Nếu bạn đang phân vân giữa “để tiền trong tài khoản ngân hàng” và “mua quỹ trái phiếu”, hãy thử bắt đầu bằng số tiền nhỏ để hiểu cơ chế, trước khi quyết định quy mô lớn hơn.
Kết
Quỹ trái phiếu không phải là sản phẩm hào hứng nhất trong giới đầu tư. Không ai đăng lên Facebook khoe “NAV quỹ trái phiếu của mình tăng 7% năm nay” — trong khi ai đó cổ phiếu tăng gấp đôi thì khoe ầm ầm.
Nhưng đầu tư dài hạn không phải là cuộc thi xem ai kể chuyện hay nhất.
Hiện tại mình vẫn dùng quỹ trái phiếu như một phần trong danh mục. Giai đoạn này nếu có tiền dư, mình ưu tiên kết hợp: chứng chỉ quỹ trái phiếu + gửi tiết kiệm — cái nào linh hoạt hơn thì dùng quỹ, cái nào cố định được thì gửi tiết kiệm lấy lãi suất cao hơn. Không nhất thiết phải chọn một.
Bạn đang dùng quỹ trái phiếu không? Hay vẫn đang cân nhắc?
Xem thêm:
Quản lý tiền: giải pháp quan trọng số 1
Câu hỏi thường gặp
Quỹ trái phiếu có an toàn hơn cổ phiếu không?
Nhìn chung biến động thấp hơn, nhưng không phải hoàn toàn không có rủi ro. Vốn gốc không được bảo đảm như gửi ngân hàng. Rủi ro lãi suất và rủi ro tín dụng vẫn hiện diện — đặc biệt với quỹ đầu tư vào trái phiếu doanh nghiệp kỳ hạn dài hoặc chất lượng thấp.
NAV quỹ trái phiếu có bao giờ giảm không?
Có. Khi lãi suất thị trường tăng mạnh hoặc khi có sự kiện vỡ nợ, NAV quỹ trái phiếu có thể giảm đáng kể. Giai đoạn 2022–2023 ở Việt Nam, một số quỹ có NAV giảm đến 20% do nắm giữ trái phiếu bất động sản phát hành riêng lẻ.
Phí quản lý quỹ trái phiếu ở Việt Nam thường là bao nhiêu?
Thường 0,5–1,5%/năm, đã khấu trừ vào NAV hàng ngày — tức là con số NAV bạn thấy đã phản ánh phí này rồi. Ngoài ra còn phí mua (0–1%) và phí bán (thường giảm theo thời gian nắm giữ).
Có thể rút tiền từ quỹ trái phiếu bất cứ lúc nào không?
Quỹ mở thì có thể đặt lệnh bán bất cứ ngày giao dịch nào. Thường mất 3–5 ngày làm việc để tiền về tài khoản. Không bị “khóa” như tiết kiệm có kỳ hạn — đây là lợi thế chính so với gửi ngân hàng.
Quỹ trái phiếu hay gửi tiết kiệm tốt hơn?
Không có câu trả lời tuyệt đối. Tiết kiệm kỳ hạn cho lãi cố định và an toàn hơn nếu bạn không cần rút sớm. Quỹ trái phiếu linh hoạt hơn nhưng NAV có thể dao động. Nhiều nhà đầu tư dùng cả hai song song tùy mục tiêu.
